
Pernahkah Anda atau rekan Anda mengalami situasi membingungkan ini: penghasilan bulanan di rekening koran sangat mapan, bukti usaha stabil, uang muka (DP) sudah siap di tangan, namun saat mengajukan skema pembiayaan kendaraan ke pihak leasing atau bank, berkas pengajuan justru langsung ditolak tanpa kompromi?
Di tengah antusiasme membawa pulang lini kendaraan berteknologi cerdas mutakhir—seperti mobil listrik pintar XPENG—faktor penentu persetujuan pembiayaan sering kali bukan semata-mata nominal saldo tabungan Anda. Ada satu filter tak kasat mata yang bekerja di detik-detik pertama berkas Anda masuk ke sistem perbankan: rekam jejak riwayat kredit atau yang secara populer dikenal sebagai BI Checking.
Bahkan tunggakan tagihan paylater atau kartu kredit bernilai puluhan ribu rupiah yang terlupa beberapa tahun lalu bisa menjadi pemicu penolakan sistematis. Memahami cara kerja verifikasi riwayat keuangan ini adalah langkah pertama yang mutlak sebelum Anda memproses rencana pembiayaan kendaraan idaman di kawasan Solo Raya.
Membedah Mitos: Apa Sebenarnya BI Checking (SLIK OJK) Itu?
Secara historis, istilah BI Checking merujuk pada Sistem Informasi Debitur (SID) yang dahulu dikelola langsung oleh Bank Indonesia. Sejak Januari 2018, kewenangan dan integrasi sistem ini dialihkan sepenuhnya ke Otoritas Jasa Keuangan (OJK) dengan nama resmi Sistem Layanan Informasi Keuangan (SLIK OJK), atau kerap disebut iDeb (Informasi Debitur).
Meskipun namanya telah berganti secara regulasi, masyarakat dan kalangan perbankan masih lazim menyebutnya sebagai BI Checking. Sistem ini berfungsi sebagai pangkalan data terpusat yang merekam seluruh riwayat kelancaran pembayaran cicilan atau pinjaman seseorang di seluruh lembaga keuangan resmi yang terdaftar di OJK—mulai dari:
- Fasilitas kartu kredit bank konvensional maupun syariah.
- Kredit Pemilikan Rumah (KPR) dan Kredit Pemilikan Tanah.
- Kredit Kendaraan Bermotor (KKB) yang pernah diambil sebelumnya.
- Pinjaman tanpa agunan (KTA) dan pinjaman modal kerja perbankan.
- Tagihan transaksi digital, paylater, hingga pinjaman daring (fintech lending) resmi berizin OJK.
5 Skala Kolektibilitas BI Checking: Di Mana Posisi Skor Anda?
Ketika lembaga pembiayaan memeriksa profil keuangan Anda, sistem akan menampilkan status kelancaran pembayaran dalam skala angka yang disebut Kolektibilitas (Kol) dari skor 1 hingga 5:
| Kategori Skor | Status Pembayaran | Penjelasan Riwayat Transaksi |
| Kolektibilitas 1 | Lancar | Debitur selalu membayar pokok pinjaman dan bunga tepat waktu tanpa pernah ada tunggakan satu hari pun. |
| Kolektibilitas 2 | Dalam Perhatian Khusus (DPK) | Terdapat tunggakan pembayaran pokok atau bunga antara 1 hingga 90 hari. Sering disebabkan lupa tanggal jatuh tempo. |
| Kolektibilitas 3 | Kurang Lancar | Terdapat keterlambatan pembayaran pokok atau bunga yang menumpuk antara 91 hingga 120 hari. |
| Kolektibilitas 4 | Diragukan | Keterlambatan pembayaran telah mencapai rentang 121 hingga 180 hari dan surat peringatan penagihan sudah diterbitkan. |
| Kolektibilitas 5 | Macet | Pembayaran menunggak lebih dari 180 hari. Masuk dalam daftar hitam (blacklist) kredit bermasalah. |
Apakah Mengambil Kredit Mobil Mutlak Memerlukan BI Checking?
Jawabannya adalah: Ya, mutlak diperlukan.
Lembaga keuangan resmi seperti bank syariah, bank konvensional, maupun perusahaan multifinance (leasing) yang bekerja sama dalam pembiayaan kendaraan bermotor wajib menerapkan prinsip kehati-hatian (prudential banking) dan analisis 5C (Character, Capacity, Capital, Collateral, Condition).
- Menilai Karakter Debitur (Character): Rekam jejak SLIK OJK memperlihatkan integritas dan komitmen finansial seseorang. Calon pembeli dengan Kolektibilitas 1 dipandang memiliki kedisiplinan tinggi sehingga risiko gagal bayar (Non-Performing Loan/NPL) sangat rendah.
- Menghitung Rasio Beban Utang (Debt Service Ratio): Sistem memperlihatkan total cicilan berjalan yang sedang Anda tanggung di tempat lain. Bank akan mengkalkulasi apakah sisa penghasilan bersih Anda masih aman untuk mengangsur cicilan mobil baru (idealnya total seluruh cicilan tidak melebihi 30%–40% dari pemasukan bulanan).
- Konsekuensi Skor di Bawah Kol 1: Calon debitur dengan status Kolektibilitas 2 biasanya akan diminta uang muka (DP) lebih tinggi, melampirkan agunan tambahan, atau menyertakan penjamin keluarga. Sementara itu, debitur dengan riwayat Kolektibilitas 3, 4, apalagi 5 akan langsung ditolak secara otomatis oleh sistem pembiayaan.
4 Trik Efektif Membersihkan Rapor Kredit agar Pengajuan Disetujui
Jika Anda berencana mengajukan pembiayaan kendaraan dalam waktu dekat namun khawatir memiliki catatan tunggakan lama, lakukan langkah mitigasi berikut:
- Cek Riwayat SLIK OJK Mandiri: Anda bisa meminta lembar iDeb resmi secara mandiri melalui portal online OJK (idebku.ojk.go.id) untuk memverifikasi apakah ada tagihan kecil yang tertinggal atau salah catat.
- Lunasi Seluruh Tunggakan hingga Tuntas: Jika menemukan tagihan paylater atau kartu kredit yang menunggak, segera selesaikan pelunasan pokok beserta denda keterlambatannya secara penuh.
- Minta Surat Keterangan Lunas (SKL): Pangkalan data SLIK OJK memerlukan waktu pembaruan berkala (biasanya tiap tanggal 10 hingga 15 di bulan berikutnya). Meminta SKL resmi bertanda tangan dari bank bersangkutan dapat dijadikan bukti sah percepatan ke pihak leasing bahwa kewajiban Anda telah beres.
- Siapkan Rasio Uang Muka (DP) Lebih Sehat: Mengajukan DP di atas rata-rata (misalnya 25%–35%) memberikan sinyal positif bagi analis kredit, menurunkan rasio plafon pinjaman, serta mempercepat terbitnya persetujuan (approval).
Solusi Pembiayaan Cerdas & Transparan di Dealer XPENG Solo
Beralih ke era mobilitas cerdas bersama lini mobil listrik premium XPENG kini semakin mudah dan realistis. Melalui perpaduan teknologi kecerdasan buatan terdepan, performa baterai jarak jauh, serta kenyamanan kabin futuristik, XPENG siap menemani mobilitas harian Anda di kawasan Solo Raya dan sekitarnya.
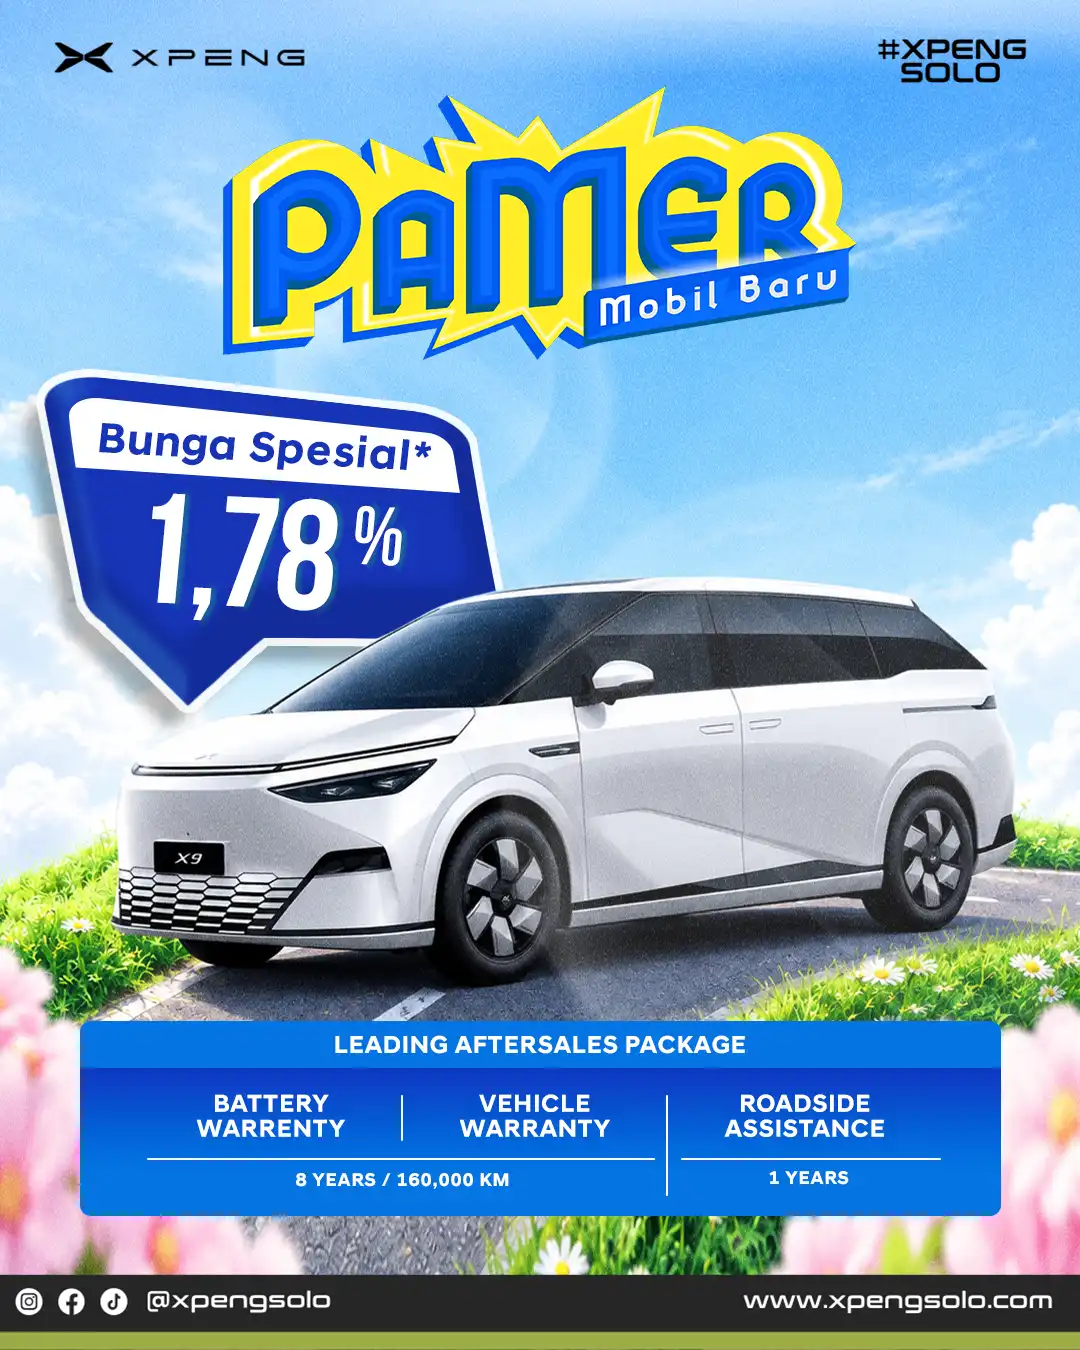
Bagi Anda yang sedang merencanakan skema kredit mobil XPENG dan membutuhkan panduan simulasi angsuran yang fleksibel, percayakan konsultasi pembiayaan Anda kepada tim konsultan resmi di dealer XPENG Solo. Kami bermitra erat dengan berbagai konsorsium perbankan terkemuka dan lembaga pembiayaan terpercaya di Jawa Tengah untuk menghadirkan solusi pembiayaan yang transparan, aman, dan bebas repot.
Tim konsultan pembiayaan kami siap membantu Anda:
- Melakukan pra-skrining berkas dan memandu kelayakan administratif sebelum diajukan ke pihak leasing.
- Memilih skema kredit mobil Solo dengan opsi bunga rendah, tenor panjang, hingga paket uang muka fleksibel sesuai rencana anggaran keuangan Anda.
- Menjelaskan rincian paket garansi baterai kendaraan listrik, layanan purna jual resmi, hingga fasilitas pengisian daya di rumah (home charger).
Jangan biarkan keraguan soal riwayat pembiayaan menunda impian Anda menikmati teknologi masa depan. Kunjungi dealer resmi XPENG Solo hari ini, rasakan sensasi berkendara langsung lewat sesi test drive, dan konsultasikan struktur pembiayaan terbaik bersama tim spesialis kami!